Financiamento
Minha Casa Minha Vida em Contagem: Regras e Como Comprar
Entenda as regras atuais do programa Minha Casa Minha Vida em Contagem, limites de renda, subsídios e onde encontrar os melhores imóveis.
Equipe Portal Imobiliário de Contagem · 13 de novembro de 2026 · 6 min de leitura
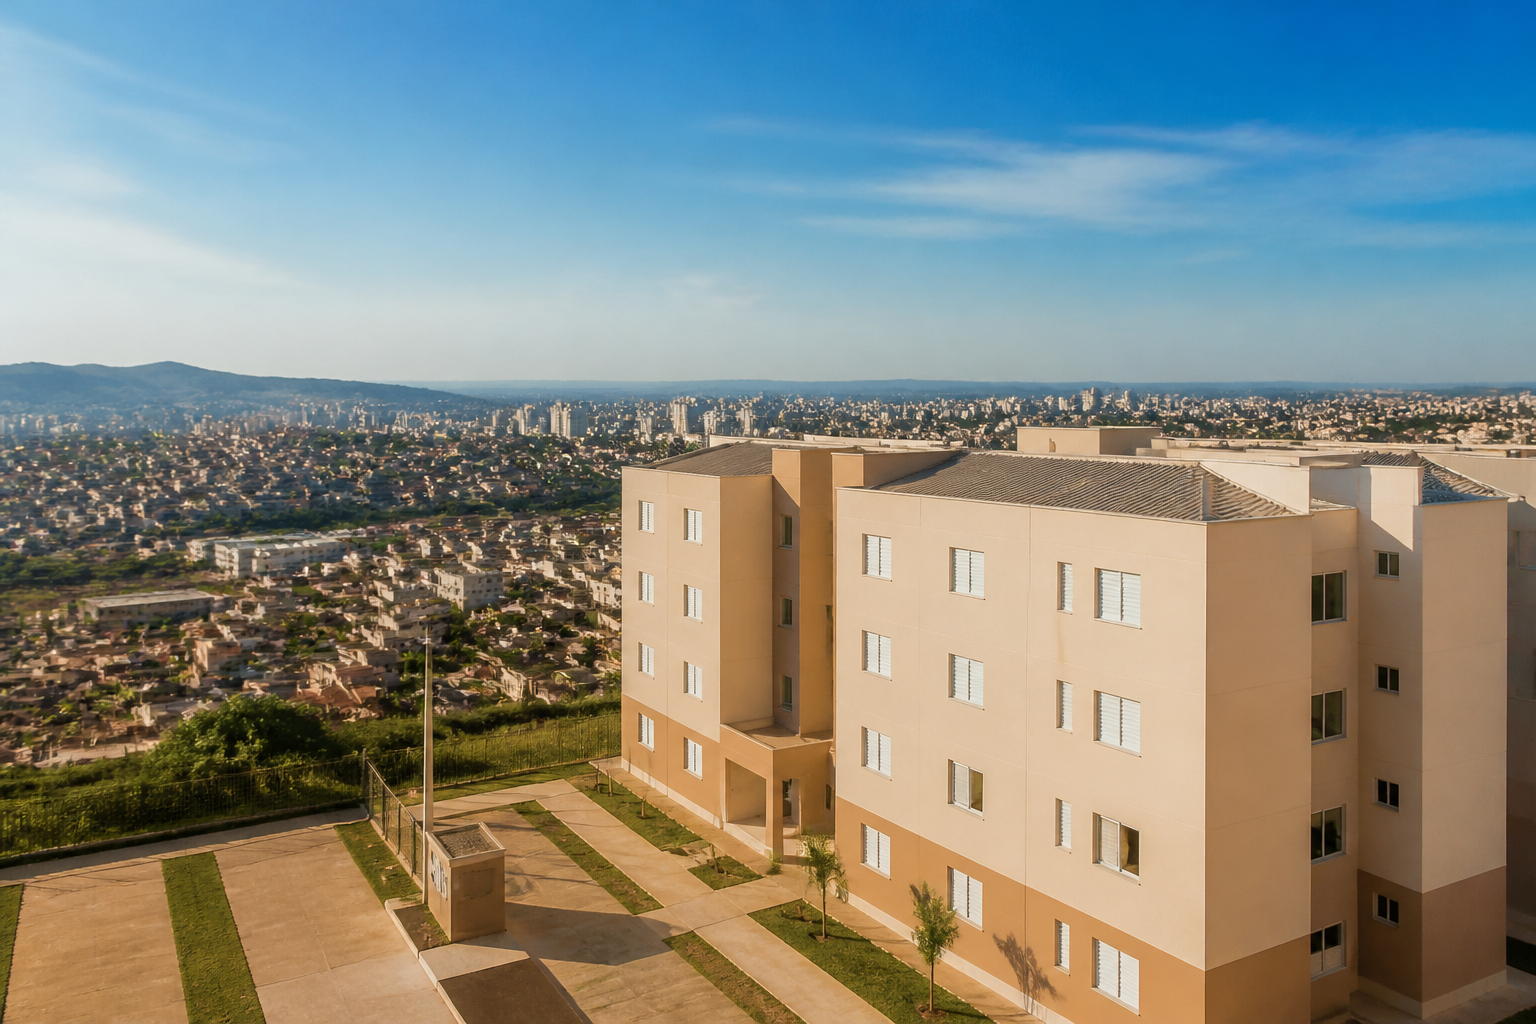
O programa Minha Casa Minha Vida em Contagem representa a principal oportunidade para famílias que desejam conquistar a casa própria na Região Metropolitana de Belo Horizonte. Com taxas de juros reduzidas e subsídios governamentais atrativos, a iniciativa viabiliza a compra do primeiro imóvel tanto em bairros consolidados quanto em regiões em expansão do município.
Compreender o funcionamento das faixas de renda, a documentação exigida e o teto de avaliação dos imóveis na cidade é o primeiro passo para planejar a aquisição. Neste guia, explicamos todas as etapas para acessar o benefício e escolher o imóvel ideal para a sua família.
Como funciona o Minha Casa Minha Vida em Contagem
O Minha Casa Minha Vida é o programa habitacional do governo federal operado principalmente pela Caixa Econômica Federal. Seu objetivo central é facilitar o acesso à moradia digna para famílias urbanas por meio de juros inferiores aos praticados pelo mercado financeiro tradicional.
Em Contagem, o programa atende tanto a compra de unidades na planta em novos empreendimentos quanto a aquisição de imóveis novos já concluídos. Em casos específicos, também é possível financiar imóveis usados que se enquadrem nas diretrizes de avaliação e habitabilidade exigidas pelos agentes financeiros.
O programa oferece vantagens decisivas para quem busca sair do aluguel. Entre os principais atrativos estão prazos de pagamento que chegam a 420 meses, possibilidade de composição de renda familiar e subsídios diretos que abatem parte substancial do valor de entrada.
Faixas de renda atendidas pelo programa habitacional
As condições de financiamento do programa variam de acordo com a renda bruta mensal da família. Cada grupo possui taxas de juros personalizadas, prazos diferenciados e valores específicos de subsídio governamental.
Faixa 1: Renda bruta familiar de até R$ 2.640
Esta faixa reúne as famílias de menor renda e oferece as taxas de juros nominais mais baixas do mercado, partindo de patamares bastante acessíveis. Além disso, conta com os maiores valores de subsídio direto para abater a entrada exigida pelo banco.
Faixa 2: Renda bruta familiar de R$ 2.640,01 a R$ 4.400
A Faixa 2 concentra grande parte dos lançamentos imobiliários de Contagem. Os compradores enquadrados nesse perfil contam com taxas de juros intermediárias e ainda têm direito a subsídios públicos proporcionais à renda comprovada.
Faixa 3: Renda bruta familiar de R$ 4.400,01 a R$ 8.000
Voltada para a classe média, a Faixa 3 oferece taxas de juros bastante competitivas em relação ao Sistema Financeiro de Habitação convencional. Embora não conceda subsídios governamentais a fundo perdido, garante condições operacionais e custos de contratação muito vantajosos.
Principais bairros com oferta do programa em Contagem
Contagem possui um mercado imobiliário dinâmico, com forte presença de construtoras focadas em unidades enquadradas no programa federal. Diversas regiões receberam investimentos em infraestrutura e transporte que valorizaram os novos condomínios residenciais.
O bairro Cabral e seus arredores continuam sendo polos de grande procura devido à proximidade com centros de compras e acesso facilitado à Via Expressa e ao Anel Rodoviário. A região reúne condomínios modernos com áreas de lazer completas e segurança monitorada.
Na região do Petrolândia e de Sapucaia II, há ampla oferta de apartamentos de 2 quartos com excelente relação de custo-benefício. Esses bairros contam com comércio local estruturado, linhas de ônibus integradas e fácil ligação com Betim e o centro industrial.
Outras áreas estratégicas incluem o Nacional e o Retiro, que atraem famílias em busca de tranquilidade e preços por metro quadrado atrativos. Para quem prefere regiões mais tradicionais, vale explorar opções nos arredores do Eldorado, onde unidades compactas também podem se enquadrar nas regras do programa.
Comparativo: Minha Casa Minha Vida versus Financiamento Convencional
Antes de fechar negócio, vale a pena entender as diferenças práticas entre o financiamento subsidiado e as linhas de crédito imobiliário tradicionais do Sistema Financeiro de Habitação (SFH).
| Característica | Minha Casa Minha Vida | Financiamento SFH Tradicional |
|---|---|---|
| Taxa de Juros | Entre 4,00% e 8,16% ao ano (conforme renda) | Geralmente a partir de 9,5% a 11,5% ao ano |
| Subsídio de Entrada | Disponível para Faixas 1 e 2 | Não há subsídio público |
| Prazo Máximo | Até 420 meses (35 anos) | Até 420 meses |
| Uso do FGTS | Permitido na entrada e amortização | Permitido na entrada e amortização |
| Composição de Renda | Permitida (cônjuges, pais, filhos ou parentes) | Permitida (conforme política do banco) |
| Seguro Habitacional | Tarifas sociais reduzidas | Tarifas padrão de mercado |
Essa comparação demonstra que o programa federal reduz significativamente o valor da parcela mensal, aliviando o orçamento doméstico ao longo de todo o contrato.
Documentos necessários para solicitar o financiamento
Para dar entrada no processo de análise de crédito, o comprador deve reunir a documentação pessoal e os comprovantes de rendimentos de todos os participantes do financiamento. A organização prévia acelera a aprovação na instituição bancária.
Os documentos básicos exigidos incluem:
- Documento oficial de identificação (RG ou CNH) e CPF válidos;
- Certidão de estado civil (nascimento, casamento ou averbação de divórcio);
- Comprovante de residência atualizado em nome do titular (conta de água, luz ou telefone emitida nos últimos 60 dias);
- Comprovante de renda formal (últimos 3 holerites e declaração de Imposto de Renda com recibo de entrega);
- Extrato atualizado da conta vinculada do FGTS, caso pretenda usar o saldo acumulado;
- Carteira de Trabalho digital ou física para comprovação de tempo de serviço sob regime CLT.
Profissionais autônomos e microempreendedores individuais também podem participar. Nesses casos, a comprovação ocorre por meio de extratos bancários consolidados dos últimos seis meses e da Declaração Anual de Rendimentos (IRPF).
Passo a passo para adquirir seu imóvel pelo programa em Contagem
O processo de compra pelo programa habitacional segue um fluxo estruturado que garante transparência para todas as partes envolvidas. Seguir as etapas com atenção evita imprevistos e custos desnecessários.
1. Diagnóstico financeiro e simulação de crédito
O primeiro passo consiste em simular as condições de financiamento no site da Caixa ou com o suporte de um correspondente bancário. Essa simulação indica o valor máximo do imóvel, a estimativa de entrada necessária, o valor do subsídio e a projeção das parcelas.
2. Escolha do imóvel adequado
Com o limite de crédito pré-aprovado, pesquise as opções disponíveis no mercado. Você pode conferir os imóveis à venda cadastrados no portal para encontrar empreendimentos compatíveis com seu perfil e localização desejada.
3. Análise documental e vistoria do imóvel
Após escolher a unidade, a instituição financeira realiza a análise cadastral dos compradores e envia um engenheiro para avaliar as condições técnicas e o valor de mercado do imóvel. Para imóveis na planta, a construtora já possui a análise de engenharia previamente aprovada.
4. Assinatura do contrato de financiamento
Com o crédito aprovado e a engenharia validada, o banco emite o contrato definitivo de compra e venda com força de escritura pública. Todos os compradores assinam o documento presencialmente ou por certificado digital homologado.
5. Registro imobiliário no cartório
O contrato emitido pelo banco deve ser levado ao Cartório de Registro de Imóveis competente em Contagem para a devida averbação. Com o registro concluído, o banco libera os recursos para o vendedor ou construtora, consolidando a posse definitiva do comprador.
Conclusão
O programa habitacional continua sendo o caminho mais seguro e econômico para quem planeja conquistar um lar próprio em Contagem. Graças aos subsídios públicos e aos juros reduzidos, milhares de famílias transformam o valor gasto mensalmente em aluguel no pagamento de um patrimônio duradouro.
Para garantir as melhores condições e escolher o empreendimento certo para suas necessidades, conte com apoio profissional durante toda a jornada. Acesse nossas ofertas de imóveis à venda ou fale com um corretor especializado para simular seu financiamento e dar o primeiro passo rumo à sua nova casa.
Perguntas frequentes
Quem já tem imóvel pode comprar pelo Minha Casa Minha Vida em Contagem?
Em regra, não é permitido ser proprietário, promitente comprador ou cessionário de outro imóvel residencial urbano em qualquer parte do território nacional para obter os benefícios de taxas e subsídios do programa.
É possível usar o FGTS como entrada no programa em Contagem?
Sim. O saldo do Fundo de Garantia do Tempo de Serviço pode ser utilizado para compor o valor de entrada, amortizar o saldo devedor ou abater parte das prestações mensais, desde que atendidos os requisitos operacionais da Caixa.
Posso juntar minha renda com a de outra pessoa?
Sim. O programa autoriza a composição de renda familiar com cônjuge, companheiro, pais, filhos e até mesmo parentes de outros graus ou amigos, dependendo da política de crédito do agente financeiro.
Autônomos podem financiar pelo Minha Casa Minha Vida?
Sim. Trabalhadores autônomos e MEIs podem comprovar renda por meio de extratos bancários dos últimos 6 meses, declaração do Imposto de Renda e contratos de prestação de serviços.
Bairros citados neste artigo
- #minha casa minha vida contagem
- #financiamento habitacional
- #primeiro imovel
- #subsidio habitacional
- #comprar apartamento contagem
Procurando imóvel em Contagem?
Veja os anúncios publicados ou fale com um corretor da região.